
อาจารย์สุภาวดี สมศรี
หัวหน้าสาขาวิชาการบัญชี
คณะบริหารธุรกิจ
บทนำ
ในยุคดิจิทัล ข้อมูลทางการเงินไม่ได้มีบทบาทเพียงการบันทึกและรายงานผลการดำเนินงานขององค์กร แต่ยังเป็นสารสนเทศสำคัญในการวางแผน การบริหารความเสี่ยง และการตัดสินใจเชิงกลยุทธ์ อย่างไรก็ตาม กระบวนการบัญชีแบบดั้งเดิมยังมีข้อจำกัดด้านการรวบรวมข้อมูล การบันทึกรายการ การตรวจสอบความถูกต้อง และระยะเวลาในการจัดทำรายงาน ซึ่งอาจส่งผลให้ผู้บริหารได้รับข้อมูลไม่ทันต่อการเปลี่ยนแปลงของสภาพแวดล้อมทางธุรกิจ
ปัญญาประดิษฐ์ (Artificial Intelligence: AI) จึงเข้ามามีบทบาทในการพัฒนาระบบบัญชีอัจฉริยะ (Smart Accounting) โดยประยุกต์ใช้เทคโนโลยีการเรียนรู้ของเครื่อง (Machine Learning) การรู้จำอักขระด้วยแสง (Optical Character Recognition: OCR) ระบบอัตโนมัติด้วยหุ่นยนต์ซอฟต์แวร์ (Robotic Process Automation: RPA) และการวิเคราะห์เชิงคาดการณ์ (Predictive Analytics) เพื่อเพิ่มประสิทธิภาพในการประมวลผล ตรวจสอบ วิเคราะห์ และคาดการณ์ข้อมูลทางการเงิน ดังนั้นการพัฒนาระบบบัญชีอัจฉริยะจึงไม่ใช่เพียงการนำเทคโนโลยีมาลดขั้นตอนการทำงาน แต่เป็นการยกระดับข้อมูลทางบัญชีสู่สารสนเทศเชิงกลยุทธ์ที่สนับสนุนการตัดสินใจของผู้บริหาร พร้อมทั้งส่งเสริมบทบาทนักบัญชีจากผู้บันทึกข้อมูลสู่ผู้วิเคราะห์และให้คำปรึกษาทางธุรกิจ โดยยังคงให้ความสำคัญกับความถูกต้อง ความน่าเชื่อถือ และการใช้ดุลยพินิจตามหลักวิชาชีพบัญชี
แนวคิดของบัญชีอัจฉริยะ (Smart Accounting)
บัญชีอัจฉริยะ (Smart Accounting) เป็นการประยุกต์ใช้เทคโนโลยีดิจิทัลและปัญญาประดิษฐ์ (AI) ร่วมกับระบบสารสนเทศทางการบัญชี เพื่อเพิ่มประสิทธิภาพในการรวบรวม บันทึก ประมวลผล และวิเคราะห์ข้อมูลทางการเงิน โดยช่วยลดขั้นตอนการทำงานซ้ำซ้อน เพิ่มความรวดเร็วและความถูกต้องในการจัดทำรายงาน ตลอดจนสนับสนุนการตัดสินใจทางธุรกิจอย่างมีประสิทธิภาพ ได้แก่ การสอบบัญชี การรายงานทางการเงิน การบัญชีบริหาร การภาษี การคาดการณ์ผลประกอบการ และการประเมินความเสี่ยงทางการเงิน เป็นต้น
เทคโนโลยีสำคัญที่สามารถนำมาประยุกต์ใช้ในระบบบัญชีอัจฉริยะประกอบด้วย
1) Optical Character Recognition (OCR) และ Intelligent Document Processing (IDP) ใช้อ่านและดึงข้อมูลจากเอกสาร เช่น ใบแจ้งหนี้ ใบเสร็จรับเงิน และใบกำกับภาษี เพื่อลดการป้อนข้อมูลด้วยมือ
2) Machine Learning (ML) ใช้เรียนรู้รูปแบบรายการบัญชี จำแนกประเภทธุรกรรม วิเคราะห์ความผิดปกติ และคาดการณ์แนวโน้มทางการเงิน
3) Robotic Process Automation (RPA) ใช้ทำงานที่มีขั้นตอนและกฎเกณฑ์ชัดเจน เช่น การรับข้อมูล การส่งรายการเข้าระบบ และการจัดทำรายงานประจำ
4) Predictive Analytics ใช้ข้อมูลในอดีตร่วมกับแบบจำลองทางสถิติเพื่อคาดการณ์ยอดขาย กระแสเงินสด ต้นทุน และความเสี่ยงทางธุรกิจ
5) Business Intelligence (BI) ใช้แสดงผลข้อมูลผ่าน Dashboard เพื่อให้ผู้บริหารสามารถติดตามผลการดำเนินงานและตัวชี้วัดทางการเงินได้สะดวกขึ้น
กระบวนการทำงานของระบบบัญชีอัจฉริยะ (Smart Accounting Process)
ระบบบัญชีอัจฉริยะ (Smart Accounting) เป็นการบูรณาการเทคโนโลยีปัญญาประดิษฐ์เข้ากับกระบวนการทางบัญชี เพื่อเพิ่มประสิทธิภาพในการจัดการข้อมูลทางการเงิน ตั้งแต่การรวบรวมและบันทึกรายการบัญชี การตรวจสอบความถูกต้อง การวิเคราะห์ข้อมูล ตลอดจนการจัดทำสารสนเทศเพื่อสนับสนุนการตัดสินใจของผู้บริหาร โดยสามารถแบ่งกระบวนการทำงานออกเป็น 5 ขั้นตอนสำคัญ ดังนี้
ขั้นตอนที่ 1 การรวบรวมข้อมูลทางการเงิน (Financial Data Collection) เป็นกระบวนการรวบรวมข้อมูลจากธุรกรรมทางธุรกิจ เช่น การซื้อและขายสินค้า การรับชำระเงิน และการจ่ายค่าใช้จ่าย ผ่านระบบขายหน้าร้าน (Point of Sale: POS) ระบบธนาคารอิเล็กทรอนิกส์ ระบบบริหารทรัพยากรองค์กร (Enterprise Resource Planning: ERP) และเอกสารทางบัญชีในรูปแบบดิจิทัล การเชื่อมโยงข้อมูลจากแหล่งต่าง ๆ เข้าสู่ระบบกลางช่วยลดความซ้ำซ้อนในการบันทึกข้อมูล เพิ่มความครบถ้วนของรายการทางบัญชี และสนับสนุนการประมวลผลข้อมูลได้อย่างเป็นระบบ
ขั้นตอนที่ 2 การประมวลผลข้อมูลด้วยปัญญาประดิษฐ์ (AI Data Processing) เป็นการนำเทคโนโลยีปัญญาประดิษฐ์มาใช้ประมวลผลข้อมูลทางบัญชี โดยอาศัยเทคโนโลยีการรู้จำอักขระด้วยแสง (Optical Character Recognition: OCR) และการประมวลผลเอกสารอัจฉริยะ (Intelligent Document Processing: IDP) เพื่ออ่านและดึงข้อมูลจากเอกสารทางบัญชี ร่วมกับการเรียนรู้ของเครื่อง (Machine Learning: ML) เพื่อจำแนกประเภทธุรกรรมและเสนอรหัสบัญชีที่เหมาะสม รวมถึงการใช้ระบบอัตโนมัติด้วยหุ่นยนต์ซอฟต์แวร์ (Robotic Process Automation: RPA) ในการดำเนินงานที่มีขั้นตอนซ้ำซ้อนตามเงื่อนไขที่กำหนด ช่วยลดระยะเวลาการปฏิบัติงานและเพิ่มประสิทธิภาพในการจัดทำข้อมูลทางบัญชี
ขั้นตอนที่ 3 การตรวจสอบและควบคุมความถูกต้อง (Validation and Control) เป็นกระบวนการตรวจสอบความครบถ้วน ความถูกต้อง และความสมเหตุสมผลของข้อมูลทางบัญชี โดยระบบสามารถตรวจสอบรายการซ้ำ เปรียบเทียบข้อมูลกับเอกสารหลักฐาน และตรวจจับธุรกรรมที่มีลักษณะผิดปกติ เพื่อช่วยลดความเสี่ยงจากข้อผิดพลาดในการบันทึกบัญชี อย่างไรก็ตาม รายการที่มีความซับซ้อนหรือมีความเสี่ยงสูงยังจำเป็นต้องอาศัยการตรวจสอบและใช้ดุลยพินิจของนักบัญชี เพื่อให้ข้อมูลทางการเงินมีความน่าเชื่อถือและเป็นไปตามหลักการบัญชีและระบบการควบคุมภายในที่เหมาะสม
ขั้นตอนที่ 4 การวิเคราะห์ข้อมูลทางการเงิน (Financial Analytics) เป็นการนำข้อมูลทางบัญชีที่ผ่านการตรวจสอบมาวิเคราะห์ด้วยเทคโนโลยีสารสนเทศเพื่อการบริหาร (Business Intelligence: BI) และการวิเคราะห์เชิงคาดการณ์ (Predictive Analytics) เพื่อประเมินผลการดำเนินงาน วิเคราะห์โครงสร้างต้นทุน ความสามารถในการทำกำไร และคาดการณ์กระแสเงินสดในอนาคต โดยสามารถนำข้อมูลทางการเงินย้อนหลังมาวิเคราะห์แนวโน้มและความสัมพันธ์ของรายการต่าง ๆ เพื่อระบุโอกาสทางธุรกิจและความเสี่ยงที่อาจส่งผลกระทบต่อฐานะทางการเงินและผลการดำเนินงานขององค์กร
ขั้นตอนที่ 5 การสนับสนุนการตัดสินใจทางธุรกิจ (Business Decision-Making) เป็นกระบวนการนำผลการวิเคราะห์ข้อมูลทางการเงินมาจัดทำสารสนเทศสำหรับผู้บริหารผ่านรายงานและแผงควบคุมข้อมูล (Dashboard) เพื่อสนับสนุนการวางแผนงบประมาณ การบริหารต้นทุน การจัดการสภาพคล่อง การวางแผนเงินทุนหมุนเวียน และการประเมินความคุ้มค่าของโครงการลงทุน โดยผู้บริหารสามารถใช้ข้อมูลเชิงวิเคราะห์ร่วมกับปัจจัยแวดล้อมทางธุรกิจและดุลยพินิจทางวิชาชีพ เพื่อกำหนดกลยุทธ์และตัดสินใจได้อย่างเหมาะสม
จากกระบวนการทั้ง 5 ขั้นตอน สะท้อนให้เห็นว่าระบบบัญชีอัจฉริยะไม่ได้มุ่งเน้นเพียงการนำเทคโนโลยีมาใช้ทดแทนงานบัญชีที่มีลักษณะซ้ำซ้อน แต่ยังเป็นการยกระดับข้อมูลทางบัญชีให้เป็นสารสนเทศเชิงกลยุทธ์ที่มีคุณค่าต่อการบริหารองค์กร โดยช่วยเพิ่มประสิทธิภาพการดำเนินงาน ลดข้อผิดพลาด และสนับสนุนการตัดสินใจบนพื้นฐานของข้อมูลที่มีคุณภาพ ทั้งนี้ นักบัญชียังคงมีบทบาทสำคัญในการกำกับดูแล ตรวจสอบ และตีความผลการวิเคราะห์ เพื่อให้การใช้เทคโนโลยีเป็นไปอย่างเหมาะสมและสามารถสร้างคุณค่าเพิ่มให้แก่องค์กรในระยะยาว
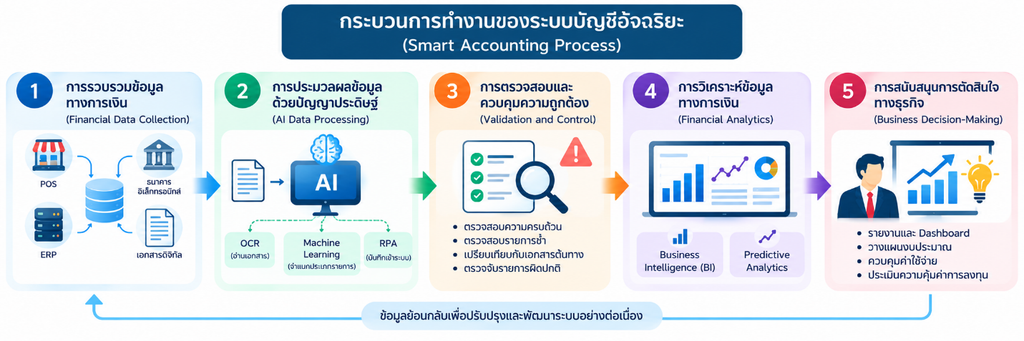
ภาพที่ 1 กระบวนการทำงานของระบบบัญชีอัจฉริยะ
การประยุกต์ใช้บัญชีอัจฉริยะเพื่อการตัดสินใจทางธุรกิจ
การประยุกต์ใช้ปัญญาประดิษฐ์ (Artificial Intelligence: AI) ในระบบบัญชีอัจฉริยะเป็นการยกระดับงานบัญชีจากการบันทึกและรายงานข้อมูลทางการเงินในอดีต สู่การวิเคราะห์และคาดการณ์แนวโน้มทางธุรกิจ โดยนำข้อมูลรายได้ ต้นทุน ค่าใช้จ่าย ลูกหนี้การค้า และกระแสเงินสด มาประมวลผลเพื่อสร้างสารสนเทศที่สนับสนุนการวางแผน การควบคุมต้นทุน การบริหารความเสี่ยง และการตัดสินใจเชิงกลยุทธ์ของผู้บริหาร
ระบบบัญชีอัจฉริยะสามารถประยุกต์ใช้ได้กับธุรกิจหลากหลายประเภท เช่น ธุรกิจค้าปลีกสามารถวิเคราะห์ยอดขายย้อนหลังเพื่อคาดการณ์ความต้องการสินค้า วางแผนการจัดซื้อและบริหารสินค้าคงเหลือ รวมถึงวิเคราะห์ต้นทุนและอัตรากำไรเพื่อกำหนดราคาขาย ขณะที่ธุรกิจบริการสามารถวิเคราะห์ต้นทุนการให้บริการและความสามารถในการทำกำไรของลูกค้าแต่ละกลุ่ม เพื่อสนับสนุนการกำหนดราคาและการวางแผนการตลาด นอกจากนี้ ระบบยังสามารถวิเคราะห์พฤติกรรมการชำระเงินของลูกหนี้ คาดการณ์กระแสเงินสด และตรวจจับรายการค่าใช้จ่ายที่ผิดปกติ เพื่อเพิ่มประสิทธิภาพในการบริหารสภาพคล่องและควบคุมความเสี่ยงทางการเงิน ซึ่งงารประยุกต์ใช้เทคโนโลยีดังกล่าวสะท้อนให้เห็นว่า ระบบบัญชีอัจฉริยะสามารถเปลี่ยนข้อมูลทางบัญชีให้เป็นสารสนเทศเชิงกลยุทธ์ที่มีคุณค่าต่อการตัดสินใจทางธุรกิจ ช่วยให้องค์กรวางแผนการดำเนินงาน บริหารทรัพยากร และปรับตัวต่อการเปลี่ยนแปลงได้อย่างมีประสิทธิภาพ อย่างไรก็ตาม การใช้ AI จำเป็นต้องคำนึงถึงคุณภาพของข้อมูล ความน่าเชื่อถือของผลการวิเคราะห์ และการใช้ดุลยพินิจทางวิชาชีพของนักบัญชีควบคู่กัน เพื่อสนับสนุนการตัดสินใจที่เหมาะสมและสร้างคุณค่าให้แก่องค์กรในระยะยาว
จากประสบการณ์ของผู้เขียนในฐานะผู้ประกอบวิชาชีพด้านบัญชี การนำปัญญาประดิษฐ์ (AI) มาประยุกต์ใช้ในระบบบัญชีอัจฉริยะเป็นแนวทางสำคัญในการแก้ไขปัญหาและเพิ่มประสิทธิภาพการปฏิบัติงานทางบัญชี โดยเฉพาะปัญหาการบันทึกข้อมูลซ้ำซ้อน ความผิดพลาดจากการป้อนข้อมูลด้วยมือ ความล่าช้าในการตรวจสอบเอกสารและการจัดทำรายงานทางการเงิน ซึ่งสามารถนำเทคโนโลยี AI มาช่วยอ่านและดึงข้อมูลจากเอกสารทางบัญชี การจำแนกประเภทรายการ การตรวจสอบความถูกต้องเบื้องต้น และตรวจจับธุรกรรมที่ผิดปกติ รวมถึงช่วยกระทบยอดบัญชีและวิเคราะห์ข้อมูลทางการเงิน เพื่อให้สามารถค้นพบข้อผิดพลาดและแก้ไขปัญหาได้รวดเร็วยิ่งขึ้น นอกจากนี้ ยังสามารถนำข้อมูลมาวิเคราะห์ต้นทุน ค่าใช้จ่าย และกระแสเงินสด เพื่อแก้ไขปัญหาการบริหารสภาพคล่องและสนับสนุนการวางแผนทางธุรกิจ อย่างไรก็ตาม การใช้ AI ยังมีข้อจำกัดด้านความถูกต้องและความปลอดภัยของข้อมูล จึงจำเป็นต้องมีระบบควบคุมภายในและการตรวจสอบโดยนักบัญชี ดังนั้น AI ไม่ได้เข้ามาทดแทนนักบัญชี แต่เป็นเครื่องมือที่ช่วยลดข้อผิดพลาด เพิ่มประสิทธิภาพการทำงาน และยกระดับบทบาทของ นักบัญชีจากผู้บันทึกข้อมูลสู่ผู้วิเคราะห์และแก้ไขปัญหาทางธุรกิจ โดยนักบัญชีต้องพัฒนาทักษะด้านเทคโนโลยีควบคู่กับการใช้ความรู้และดุลยพินิจทางวิชาชีพ เพื่อสร้างความน่าเชื่อถือของข้อมูลทางการเงินและเพิ่มคุณค่าให้แก่องค์กรในระยะยาว


